Domain pegelsteuerung.de kaufen?
Wir ziehen mit dem Projekt
pegelsteuerung.de um.
Sind Sie am Kauf der Domain
pegelsteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pegelsteuerung.de kaufen?
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **

Ähnliche Suchbegriffe für KG Kommanditgesellschaft
Top-Angebote
Produkte zum Begriff KG Kommanditgesellschaft:
-
Die Kommanditgesellschaft auf Aktien, Fachbücher von Thomas Schulz, Michaela Engel, Ulrike Sommer, Anke Meier, Laurenz Wieneke, Gerald Reger, Philipp Göz, Oliver Schliesser, Silvia Sparfeld, Tillmann Hecht, Tobias Bürgers, Torsten FettDie Kommanditgesellschaft auf Aktien (KGaA) ist ein zunehmend relevantes Thema in der Unternehmenslandschaft, insbesondere in den Bereichen Agrar, Finanzen, Technologie und Medien. Diese hybride Rechtsform vereint die Vorteile einer Personengesellschaft mit den Möglichkeiten der Haftungsbeschränkung und der Kapitalaufnahme durch Aktien. Sie ist besonders attraktiv für Start-ups und Beteiligungsgesellschaften, da sie eine flexible Gestaltung der Gesellschafterrechte und persönliche Einflussnahme ermöglicht. Das vorliegende Handbuch bietet eine umfassende Darstellung der KGaA aus gesellschafts- und steuerrechtlicher Perspektive und behandelt praxisnahe Lösungen für häufige Zweifelsfragen. Die dritte Auflage des Werkes enthält aktuelle Informationen und Formulierungsvorschläge, die von erfahrenen Experten aus den Bereichen Anwaltschaft, Steuerberatung und Wirtschaftsprüfung erarbeitet wurden.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voltcraft, Schallpegelmessgerät, Schallpegel-MessgerätDigitales Schallpegel-Messgerät Das Schallpegel-Messgerät SL-200 entspricht, trotz seines sehr günstigen Preises, der Norm EN 60651 Class 2 sowie EN 61672 und ist somit auch für Feldmessungen und professionelle Messungen geeignet. Um eine ausreichende Mess-Genauigkeit auch unter extremen Einsatz-Bedingungen zu erzielen, ist das SL-200 mit einem Schallpegel-Kalibrator abgleichbar. Durch den hintergrundbeleuchteten LC-Display können die Messwerte auch in der Dunkelheit gut abgelesen werden. Anwendungsbereich Das Gerät kann zum messen und überwachen der Lautstärke auf Veranstalltungen wie Konzerten oder in Discotheken benutzt werden.74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
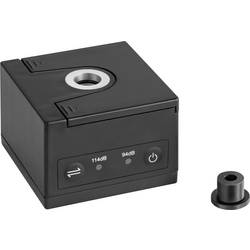
Kern Schallpegel-Messgerät BSWA-01Kalibrator zur regelmäßigen Justage des Schallpegelmessgeräts, Klasse 1, sowie zur Prüfung der Linearität von Schallpegelmessgeräten.- Anwendbare Normen: IEC60942:2003 Class 1, ANSI S1.40-1984, GB/T 15173-1994.- Ausgangs-Frequenz 1 kHz (+/- 0,5 %)- Ausgabe Schalldruck, wählbar 94 dB oder 114 dB (± 0.3 dB)- Klirrfaktor ˂ 2 %- Stabilisierungszeit ˂ 10 s- Zulässiger Umgebungstemperaturbereich -10 °C/50 °C- Der Kalibrator ist geeignet für 1/2"- sowie 1/4"-Mikrofone (Adapter im Lieferumfang enthalten) gemäß Norm IEC 61094-4- Batteriebetrieb, 2x 1.5 V AA, nicht serienmäßig, Betriebsdauer bis zu 40 h- Abmessungen BxTxH 70x70x48 mm- Nettogewicht ca. 137 g.875,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testo, Schallpegelmessgerät, Schallpegel-Messgerät 815Das ideale Gerät für die tägliche Arbeit. Ob für Klimaanlagen oder Heiztechnik, zur Messung von Diskothekenlärm, Maschinenlärm oder Lärm an Verbrennungsanlagen, das Schallpegelmessgerät Testo 815 ist der perfekte Partner.297,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **


Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
Was ist eine kollektiv oder Kommanditgesellschaft?
Was ist eine kollektiv oder Kommanditgesellschaft? Eine kollektiv oder Kommanditgesellschaft ist eine Form der Personengesellschaft, bei der zwei oder mehr Personen gemeinsam ein Unternehmen gründen. Bei einer kollektivgesellschaft haften alle Gesellschafter unbeschränkt für die Schulden des Unternehmens. Bei einer Kommanditgesellschaft gibt es hingegen sowohl persönlich haftende Gesellschafter als auch beschränkt haftende Gesellschafter, die nur mit ihrer Einlage haften. In beiden Fällen erfolgt die Geschäftsführung durch mindestens einen persönlich haftenden Gesellschafter. **
Top-Angebote
Produkte zum Begriff KG Kommanditgesellschaft:
-
Fautz:Die Kommanditgesellschaft auf Akt, Fachbücher von Justus FautzDas Fachbuch "Die Kommanditgesellschaft auf Aktien" von Justus Fautz bietet eine umfassende Analyse der hybriden Rechtsform der Kommanditgesellschaft auf Aktien (KGaA) und deren Relevanz im Kontext von Aktionärs- und Investoraktivismus. Während die wissenschaftliche Diskussion bisher vorwiegend die Aktiengesellschaft (AG) behandelt hat, beleuchtet dieses Werk die spezifischen Governance-Besonderheiten der KGaA. Es wird untersucht, inwieweit die KGaA Ziel von Leerverkäufen und aktivistischem Verhalten werden kann. Durch eine rechtstatsächliche Auswertung der börsennotierten KGaA wird ein prägnanter Überblick über Gesellschafterstrukturen und Governance-Varianten gegeben. Zudem werden strukturelle Schwächen identifiziert, die Aktivisten ausnutzen könnten, sowie mögliche Gestaltungs- und Abwehrmöglichkeiten für die KGaA. Das Buch schliesst eine Forschungslücke und bietet eine belastbare Grundlage für die rechtliche Einordnung und strategische Bewertung der KGaA im Vergleich zur AG.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Fachbücher von Hans Gummert, Lutz WeipertZum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogene Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick Von der Praxis für die Praxis Benutzerfreundliche Gliederung Klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Aussengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.).239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kommanditgesellschaft auf Aktien, Fachbücher von Thomas Schulz, Michaela Engel, Ulrike Sommer, Anke Meier, Laurenz Wieneke, Gerald Reger, Philipp Göz, Oliver Schliesser, Silvia Sparfeld, Tillmann Hecht, Tobias Bürgers, Torsten FettDie Kommanditgesellschaft auf Aktien (KGaA) ist ein zunehmend relevantes Thema in der Unternehmenslandschaft, insbesondere in den Bereichen Agrar, Finanzen, Technologie und Medien. Diese hybride Rechtsform vereint die Vorteile einer Personengesellschaft mit den Möglichkeiten der Haftungsbeschränkung und der Kapitalaufnahme durch Aktien. Sie ist besonders attraktiv für Start-ups und Beteiligungsgesellschaften, da sie eine flexible Gestaltung der Gesellschafterrechte und persönliche Einflussnahme ermöglicht. Das vorliegende Handbuch bietet eine umfassende Darstellung der KGaA aus gesellschafts- und steuerrechtlicher Perspektive und behandelt praxisnahe Lösungen für häufige Zweifelsfragen. Die dritte Auflage des Werkes enthält aktuelle Informationen und Formulierungsvorschläge, die von erfahrenen Experten aus den Bereichen Anwaltschaft, Steuerberatung und Wirtschaftsprüfung erarbeitet wurden.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voltcraft, Schallpegelmessgerät, Schallpegel-MessgerätDigitales Schallpegel-Messgerät Das Schallpegel-Messgerät SL-200 entspricht, trotz seines sehr günstigen Preises, der Norm EN 60651 Class 2 sowie EN 61672 und ist somit auch für Feldmessungen und professionelle Messungen geeignet. Um eine ausreichende Mess-Genauigkeit auch unter extremen Einsatz-Bedingungen zu erzielen, ist das SL-200 mit einem Schallpegel-Kalibrator abgleichbar. Durch den hintergrundbeleuchteten LC-Display können die Messwerte auch in der Dunkelheit gut abgelesen werden. Anwendungsbereich Das Gerät kann zum messen und überwachen der Lautstärke auf Veranstalltungen wie Konzerten oder in Discotheken benutzt werden.74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
-
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **
-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
Ähnliche Suchbegriffe für KG Kommanditgesellschaft
-
Kern Schallpegel-Messgerät BSWA-01Kalibrator zur regelmäßigen Justage des Schallpegelmessgeräts, Klasse 1, sowie zur Prüfung der Linearität von Schallpegelmessgeräten.- Anwendbare Normen: IEC60942:2003 Class 1, ANSI S1.40-1984, GB/T 15173-1994.- Ausgangs-Frequenz 1 kHz (+/- 0,5 %)- Ausgabe Schalldruck, wählbar 94 dB oder 114 dB (± 0.3 dB)- Klirrfaktor ˂ 2 %- Stabilisierungszeit ˂ 10 s- Zulässiger Umgebungstemperaturbereich -10 °C/50 °C- Der Kalibrator ist geeignet für 1/2"- sowie 1/4"-Mikrofone (Adapter im Lieferumfang enthalten) gemäß Norm IEC 61094-4- Batteriebetrieb, 2x 1.5 V AA, nicht serienmäßig, Betriebsdauer bis zu 40 h- Abmessungen BxTxH 70x70x48 mm- Nettogewicht ca. 137 g.875,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testo, Schallpegelmessgerät, Schallpegel-Messgerät 815Das ideale Gerät für die tägliche Arbeit. Ob für Klimaanlagen oder Heiztechnik, zur Messung von Diskothekenlärm, Maschinenlärm oder Lärm an Verbrennungsanlagen, das Schallpegelmessgerät Testo 815 ist der perfekte Partner.297,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments, Schallpegelmessgerät, Schallpegel-MessgerätDas moderne Lärmmessgerät präsentiert sich als vielseitiges Instrument mit einer Reihe innovativer Funktionen. Ein herausragendes Merkmal des Lärmmessgeräts ist das grosszügige, als Lärmampel ausgeführte LCD-Display. Die integrierte Lärmampel liefert dem Benutzer auf einen Blick visuelle Hinweise auf den aktuellen Schallpegel. Durch die Farbgebung in grün, orange und rot kann der Anwender sofort erkennen, ob sich der angezeigte Lärmpegel im akzeptablen Bereich befindet oder ob Massnahmen erforderlich sind. Zusätzlich zu den visuellen Anzeigen bietet das Lärmmessgerät einen akustischen Alarm, der in sechs verschiedenen Sprachen konfigurierbar ist. Diese Vielsprachigkeit gewährleistet eine breite internationale Anwendbarkeit. Ein weiterer Pluspunkt ist die Möglichkeit, die Grenzwerte am Lärmmesser individuell festzulegen. Benutzer können je nach ihren spezifischen Anforderungen und den örtlichen Gegebenheiten die Grenzwerte für visuelle und akustische Warnungen anpassen. Der integrierte Speicher des Lärmmessers hat eine Kapazität von 15 Sekunden und speichert die Audio- und Schalldaten. Ein Audioausgang erlaubt es dem Benutzer, die gemessenen Schallpegeldaten extern aufzuzeichnen oder weiterzuverarbeiten. Der Betrieb des Lärmmessgeräts ist sowohl im Batterie- als auch im Netzbetrieb möglich. Mit der IR-Fernbedienung können die wichtigsten Funktionen des Lärmmessers auch in Arbeitsumgebungen mit begrenztem Zugang oder schwierigen Bedingungen aus der Ferne bedient werden. Die flexible Nutzung als Stand- oder Wandgerät macht das Lärmmessgerät anpassungsfähig für unterschiedlichste Einsatzszenarien. Diese Vielseitigkeit und innovative Ausstattung machen das Lärmmessgerät zu einem hilfreichen Werkzeug in Bereichen wie Schulen, Kindergärten, Konferenzräumen und Räumen mit ähnlicher Nutzung.98,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Was ist eine kollektiv oder Kommanditgesellschaft?
Was ist eine kollektiv oder Kommanditgesellschaft? Eine kollektiv oder Kommanditgesellschaft ist eine Form der Personengesellschaft, bei der zwei oder mehr Personen gemeinsam ein Unternehmen gründen. Bei einer kollektivgesellschaft haften alle Gesellschafter unbeschränkt für die Schulden des Unternehmens. Bei einer Kommanditgesellschaft gibt es hingegen sowohl persönlich haftende Gesellschafter als auch beschränkt haftende Gesellschafter, die nur mit ihrer Einlage haften. In beiden Fällen erfolgt die Geschäftsführung durch mindestens einen persönlich haftenden Gesellschafter. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.